¿Quién financia 2027? Lo que 1981 y 2001 enseñan sobre la estabilización actual
Cada vez que un programa de estabilización baja la inflación mientras el tipo de cambio real se atrasa, reaparece la comparación con la tablita de Martínez de Hoz (1978-81) y con la convertibilidad (1991-2001). Comparamos los tres programas con datos del BCRA, el INDEC, el FMI y el Banco Mundial para responder una pregunta concreta: qué condiciones deberían verificarse para que la estabilización actual no reproduzca los desequilibrios de 1981 y 2001. O, dicho de otro modo, si la Argentina dispone del tiempo, de la capacidad de generar divisas y del financiamiento para convertir la estabilización nominal en un equilibrio sustentable. Nuestra respuesta no es un pronóstico. Es una duda fundada, con criterios para saber cuándo estaríamos equivocados.
Lo que se parece
El índice de tipo de cambio real multilateral del BCRA bajó de 124,9 en diciembre de 2023 a 82,8 en octubre de 2026 y a 79,7 el 17 de noviembre. La apreciación depende de la ventana: es de 16% desde diciembre de 2025 y casi nula desde diciembre de 2024. En 2026 el dólar subió 5,3% y los precios 26,3%, de modo que la apreciación es el resultado de una inflación que sigue por encima de la depreciación. La tablita acumuló una apreciación equivalente de 36% y la convertibilidad de 44% según índices de distintas fuentes; con la serie homogénea del BCRA, la convertibilidad cayó 22% entre 1997 y 2001. Esas cifras sirven para comparar órdenes de magnitud, no niveles.
Apreciación no es lo mismo que sobrevaluación. El FMI estima para 2025 una sobrevaluación de entre 9,5% y 22,0%, un rango amplio que depende del modelo. Aplicada al nivel actual, esa brecha implica una depreciación real de entre 22,5% y 36,5% (ejercicio mecánico, no una estimación nuestra). Y la banda no permite cerrarla por sí sola: si el dólar sube hasta el techo y solo 65% se traslada a precios, el tipo de cambio real corrige apenas 8%. La restricción no es el ancho de la banda sino el traslado a precios.
Lo que importa es cómo se financia la apreciación. En el segundo trimestre de 2026 las reservas aumentaron USD 3.703 millones con ingresos de inversión de cartera por USD 4.811 millones, mientras la inversión extranjera directa fue negativa en USD 2.484 millones. Y una posición en pesos rindió en dólares entre 11% y 16% en 2026 sin una tasa real positiva: la tasa real es de alrededor de −5%. El retorno vino del rezago del tipo de cambio frente a los precios, que es la apreciación misma vista desde las finanzas. El stock de no residentes en pesos era de USD 3.700 millones a fin de 2025; el canal mayor de reversión, la dolarización de los residentes, no se mide como stock.
Lo que no se parece
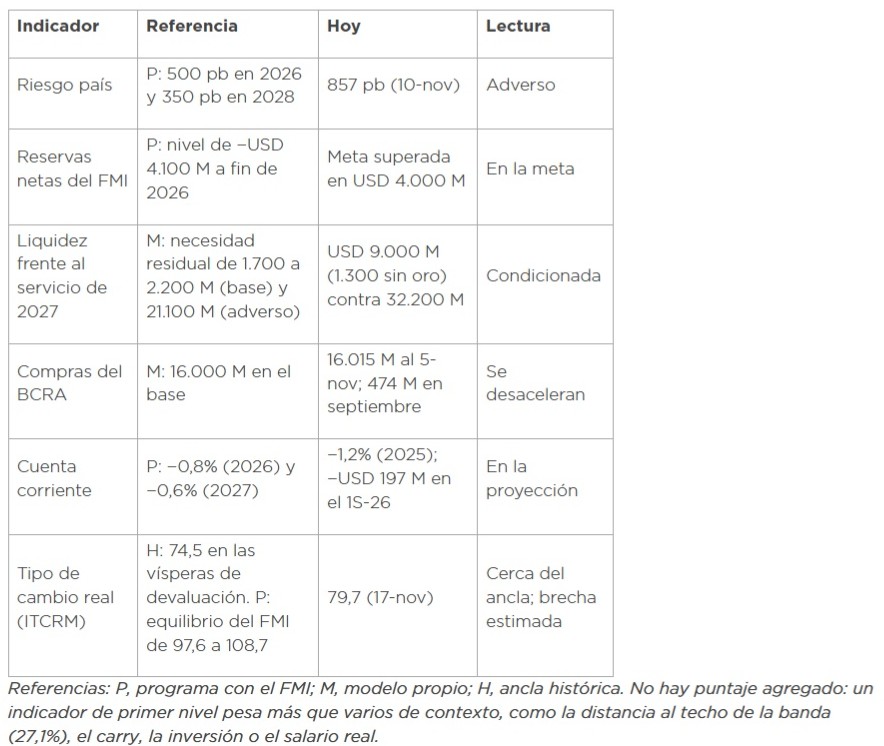
El déficit de cuenta corriente fue de 1,2% del PIB en 2025 y se proyecta en 0,8% para 2026, contra 6,2% en 1980 y un promedio de 4,1% entre 1997 y 2000. Los intereses del gobierno son de 1,2% del PIB, contra 2,4% a 4,8% en 1997-2001, aunque la deuda pública es mayor: 80,3% del PIB en 2025 contra 62,2% en 2001. Las reservas brutas del BCRA son de USD 49.600 millones, el máximo desde 2019. Y el régimen de bandas permite que el dólar suba hasta un techo de $1.972,96, 27,1% por encima del dólar del 17 de noviembre ($1.552,3), sin intervención del BCRA. La tablita y la convertibilidad no tenían esa válvula.
Hay además un ancla fiscal que en 1981 no existía y que la convertibilidad fue perdiendo: el resultado primario, el que no cuenta los intereses. Fue de −5,4% del PIB en 1981 (sector público, UNLP/CEFIP) y, en la convertibilidad, pasó de +1,5% en 1993 a +0,3% en 1997 y a −1,4% en 2001 (gobierno general, IEO/FMI). Hoy es positivo: 1,4% del PIB en 2025 (FMI) y 1,2% en enero-septiembre de 2026, aunque por debajo de la meta del programa. Un primario positivo reduce la necesidad de financiamiento y, con ella, la dependencia del mercado; no la elimina, porque la deuda es mayor y los vencimientos de 2027 son altos. Las coberturas de las series no son idénticas, de modo que la comparación vale por el orden de magnitud y el signo.
Pero el equilibrio externo de 2026 tiene una calidad mixta. De la mejora del saldo comercial de enero-septiembre (USD 15.118 millones), 39% corresponde a mayores cantidades exportadas, 37% a menores importaciones y 24% a mejores términos de intercambio. La energía explica las cantidades: sin ella el volumen exportado cayó unos 3,4% en el tercer trimestre. La inversión cayó 11,1% interanual en el segundo trimestre y la productividad subió 3,7% desde 2023, pero concentrada en minería y agro; la industria cae 3,2%.
Dónde está el punto débil
El nivel de reservas brutas no distingue los episodios. En 1980 y en 2000 las reservas estaban en su máximo poco antes de la caída, y se redujeron 58% y 55% en los doce meses siguientes. Lo que los distingue es la composición. De los USD 49.600 millones brutos, el FMI excluye el swap con China y los swaps activados y deja una reserva de libre disponibilidad (GIR) de unos USD 36.600 millones; de ellos, la posición de corto plazo, sin encajes ni fondos de garantía, es de unos USD 9.000 millones, y de solo 1.300 millones sin oro. Con el criterio del FMI las reservas netas son negativas (−USD 4.300 millones en una conciliación indicativa nuestra, con pasivos de abril-mayo), y la acumulación de 2026 superó la meta del programa en USD 4.000 millones. Las estimaciones dispersas (de +10.000 a −6.500) difieren sobre todo por el REPO y el Bopreal.
Frente a eso, el servicio de deuda en divisas de 2027 es de USD 32.300 millones, y el riesgo país pasó de 403 puntos básicos en julio a 857 el 10 de noviembre, con la Reserva Federal subiendo tasas, el real brasileño más débil tras la reelección de Lula y los granos en mínimos. Construimos un flujo de fondos en dólares para 2027, con el Tesoro y el BCRA consolidados. En el escenario base, que supone compras del BCRA por USD 16.000 millones, una emisión de mercado de 5.000 millones y la refinanciación de la mitad de las obligaciones del BCRA, la necesidad residual es de USD 1.700 a 2.200 millones. Con compras de 12.000 millones sube a 5.700 millones, y en el escenario adverso es de 21.100 millones. Son resultados condicionales del modelo, no pronósticos.
Nuestra posición
No pronosticamos una crisis ni una fecha. Sostenemos tres cosas. Si el programa falla, el problema será de liquidez y de financiamiento, y no de nivel de apreciación ni de cuenta corriente. Como no hay un ancla rígida que romper, lo más coherente con la evidencia es una corrección brusca del tipo de cambio, con traslado a precios o corte de acceso al financiamiento, más que una ruptura de régimen; esto es una inferencia nuestra. Y 2027 es el año de prueba, porque concentra el servicio de deuda, el pago de julio (USD 5.385 millones) y las elecciones. Para dimensionar la expectativa del mercado, Morgan Stanley estima que los bonos descuentan una probabilidad de entre 41% y 52% de un escenario adverso después de las elecciones de 2027, contra 11% a 20% tres meses antes. No es una probabilidad de default, y es una estimación de terceros que no contrastamos con la fuente original.
Qué miraríamos
Jerarquizamos los indicadores por relevancia sistémica y, en lugar de umbrales propios, los comparamos con una referencia: la meta o el supuesto del programa con el FMI (P), o el resultado de nuestro modelo (M). Los de primer nivel son:
Cómo podríamos equivocarnos
Fijamos de antemano qué evidencia nos desmentiría. A principios de diciembre, si el Directorio del FMI confirma la meta y las reservas netas pasan a positivas, la liquidez neta no era un problema. En enero de 2027, si se paga a los bonistas (USD 4.378 millones) y las disponibilidades al cierre del primer trimestre son iguales o mayores que las del base (USD 34.200 millones), habremos sobrestimado la necesidad. Durante el primer semestre, si la emisión supera los USD 5.000 millones con el riesgo país cerca de 500 puntos, el financiamiento sí se cerró. Y si el tipo de cambio real sigue por debajo del equilibrio del FMI con el financiamiento abierto, el nivel de apreciación importa menos de lo que suponemos. También distinguimos dos formas de acertar: un riesgo está mal diagnosticado si los precursores no ocurren; está bien identificado y mitigado si ocurren, pero una medida documentada, como una refinanciación o un desembolso adicional, evita el desenlace.
En palabras simples: ¿y a mí, que vendo zapatos, cómo me afecta?
No decimos que vaya a haber una crisis ni cuándo. Lo que muestra el análisis es que hoy conviven dos cosas: un dólar que subió mucho menos que los precios y un país que necesita conseguir dólares en 2027 para pagar vencimientos. Mientras esos dólares sigan llegando, el dólar barato favorece a quien importa mercadería o usa insumos importados, y presiona a quien compite con productos importados. Es una lectura nuestra, no un dato. Si los dólares dejaran de llegar, lo más probable es que el dólar subiera de golpe y que buena parte de esa suba se trasladara a los precios: reponer mercadería costaría más antes de poder subir los precios de venta, justo cuando la actividad está estancada.
Para un comercio o una empresa, eso no es una predicción sino una lista de cuidados: evitar deudas en dólares si los ingresos son en pesos; cuidar la liquidez y el capital de trabajo antes de las fechas más exigentes (enero y julio de 2027, y las elecciones); no dar por permanentes el dólar ni las tasas de hoy al fijar precios o asumir compromisos largos; y seguir tres señales, que son el riesgo país, las compras de dólares del BCRA y la distancia del dólar al techo de la banda. Son pautas generales de prudencia, no una recomendación personalizada.
Límites del análisis
Comparamos con dos casos que terminaron mal, un sesgo que corregimos en parte con tres casos de control (Israel 1985, Chile 1979-82 y Brasil 1994-99), que sugieren que lo decisivo fue el financiamiento más que el nivel de apreciación. Nos falta el stock actual de carry por instrumento y residencia, una serie de costos laborales unitarios, el cuasifiscal actual del BCRA y la composición de su servicio de deuda, y una serie fiscal anual comparable para 1976-83. La inflación de Estados Unidos es implícita y no la contrastamos con el BLS, y algunas cifras de 1980-82 y de 2026 provienen de prensa y no de la fuente primaria.
**Fuentes:** BCRA (ITCRM, reservas, agregados monetarios, tipo de cambio de referencia y balance cambiario, REM de septiembre de 2026); INDEC (balanza de pagos del 2T-26, IPC, precios y cantidades del comercio exterior); FMI (Artículo IV 2026 e informe del staff de mayo de 2026; Independent Evaluation Office, 2004); Banco Mundial (International Debt Statistics); Dornbusch y de Pablo (NBER, 1990); Romero, Breve historia contemporánea de la Argentina; Forbes Argentina (10-nov-2026) para el riesgo país y la estimación de Morgan Stanley; iProfesional (28-oct-2026) para el programa con el FMI. Cálculos propios sobre esas series. Este documento es un análisis independiente y no constituye una recomendación de inversión.