CABA: frenan ejecución de deudas a jubilado tras considerar «abusivo» el sobreendeudamiento
La Justicia resolvió que la entidad bancaria demandada deberá cesar en un plazo de tres días hábiles toda gestión judicial o extrajudicial de cobro, directa o por terceros, la capitalización de intereses y el débito automático sobre la cuenta sueldo. Estipuló también la rectificación en el BCRA, absteniéndose de informar la deuda o proceder a la rectificación provisoria de la calificación crediticia del demandante ante la Central de Deudores. Y por último se tuvo por prestada la caución juratoria dada la naturaleza consumidora del litigio.
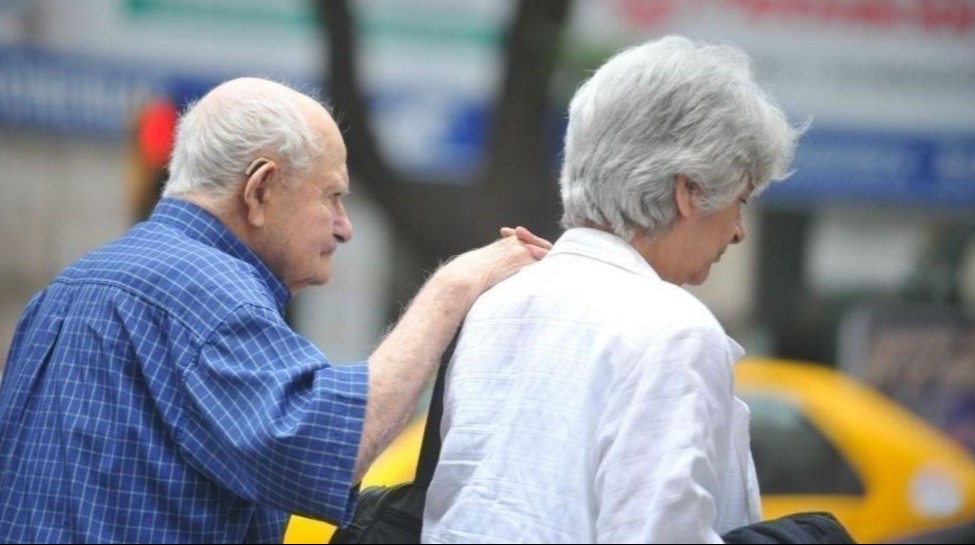
El jubilado, de 76 años, percibe únicamente un haber previsional mínimo otorgado por la ANSES. Entre 2020 y 2025, el Banco Columbia S.A. le otorgó 14 préstamos personales, de los cuales 7 correspondieron a refinanciaciones encadenadas que absorbieron progresivamente la totalidad de sus ingresos, obligándolo a acudir a comedores y centros de día para alimentarse.
En lo que respecta a la verosimilitud del derecho, analizando las constancias probatorias arrimadas, la resolución analizó la desproporción entre los créditos otorgados y los ingresos del afectado «aún en este estado liminar de análisis, entiendo que puede apreciarse la existencia de una distorsión en la ecuación de análisis, entre la capacidad de pago del deudor, el carácter alimentario del haber jubilatorio y los préstamos otorgados», sostuvo el titular del juzgado*.*
El juez fundamentó la urgencia de la medida cautelar en el impacto que el cobro compulsivo genera sobre los medios básicos de subsistencia del jubilado y explicó que «a tenor de las manifestaciones vertidas en autos, las constancias ofrecidas, el carácter alimentario del haber jubilatorio y la condición de consumidor hipervulnerable en razón de la edad del Sr. M. A. D., encuentro suficientemente acreditado el peligro en la demora señalado en la demanda.».
Finalmente, Cánepa encuadró el caso dentro de las normativas de protección especial para personas de la tercera edad y relaciones de consumo y sostuvo que: «En el caso de autos, nos encontramos frente a un consumidor hipervulnerable, en los términos de la normativa citada, en razón de su edad. Dicha circunstancia, habilita la aplicación de mecanismos de tutela judicial efectiva con mayor rigurosidad».